


JPK CIT – Termin, który minął niezauważony
Trwa dziesiąty miesiąc roku, za który większość spółek złoży pierwszy plik JPK CIT. Pokazujemy, co widać, gdy plan kont faktycznie przejdzie przez mapowanie na znaczniki – na trzech przykładach – kto powinien tę pracę wykonać i do kogo należy ostatnia decyzja.
TEKST: Dariusz Sarnowski SWGK
ZDJĘCIA: Artur Kosonowski
[Współpraca reklamowa]
Dla zarządu i właścicieli
Obowiązek, który nie ma daty?
Dla większości podatników CIT prace nad planem kont powinny zakończyć się przed 1 stycznia 2026 roku. Tego dnia nie było nic do złożenia – i właśnie dlatego niewiele firm potraktowało tę datę jak termin. Rok, którego dotyczy, trwa już dziesiąty miesiąc.
Obowiązki podatkowe zwykle kojarzą się z konkretną datą złożenia. Ta data pojawia się w kalendarzu, przypomina o sobie mailem od doradcy, wisi na tablicy w dziale księgowości. JPK CIT jest zbudowany inaczej i to jest źródłem całego nieporozumienia: obowiązek dotyczy sposobu prowadzenia ksiąg przez cały rok, a plik wysyła się dopiero do końca siódmego miesiąca po jego zakończeniu.
Dla spółki, której rok podatkowy pokrywa się z kalendarzowym i która składa JPK_V7M, tym rokiem jest 2026. Księgi za 2026 rok muszą – od bilansu otwarcia, od pierwszego zapisu w styczniu – zawierać znaczniki identyfikujące konta zgodnie ze słownikiem z załącznika do rozporządzenia Ministra Finansów z 16 sierpnia 2024 r. Plik trafi do urzędu dopiero w 2027 roku (najpóźniej 2 sierpnia 2027 r., bo 31 lipca wypada w sobotę). Ale praca, która ma to umożliwić, powinna być zakończona przed 1 stycznia 2026 r.
Obowiązek trwa cały rok. Plik trafia do urzędu w kolejnym roku.
1 stycznia 2026 r. – plan kont powinien być gotowy na znaczniki. Do złożenia tego dnia: nic.
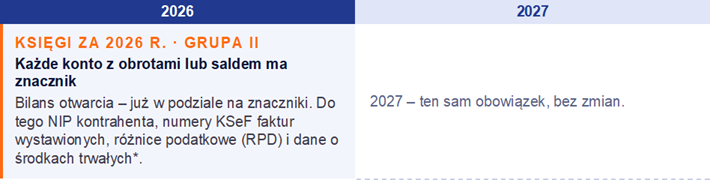
Kiedy plik trafia do urzędu
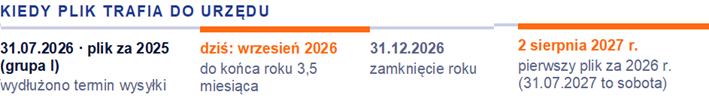

* JPK_ST_KR za lata 2026–2028: projekt rozporządzenia zwalniającego z przesyłania (RCL, sierpień 2026 r.) – dane o środkach trwałych nadal trzeba gromadzić.
W wielu firmach prace nie zostały zakończone, a w części nawet się nie rozpoczęły.
Harmonogram wygląda niewinnie i bywa opisywany jako łagodne, trzyletnie wdrożenie. Problem w tym, że rozkład podmiotów między te trzy grupy jest skrajnie nierówny.
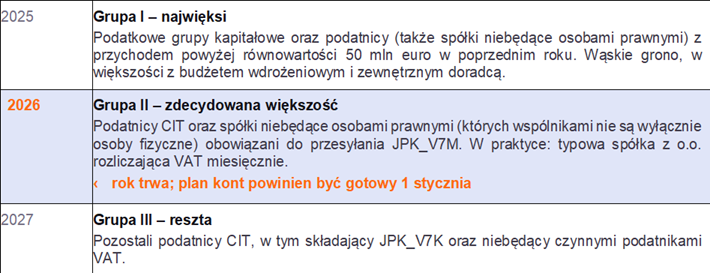
Grupa druga to nie jest „następny etap” ani „rozszerzenie”. To jest właściwy zakres obowiązku – zdecydowana większość polskich spółek kapitałowych. Grupa pierwsza była w praktyce pilotażem na wąskim gronie podmiotów, które było stać na przygotowanie. Grupa druga to reszta rynku, z zespołami księgowymi liczącymi kilka osób i bez linii budżetowej na „mapowanie planu kont”.
Mniejsi i średni dostają cały zakres naraz
Tu tkwi element, który umyka najczęściej. Rozporządzenie pozwoliło pominąć w pierwszym roku część dodatkowych danych: NIP kontrahentów, numery KSeF faktur wystawionych przez podatnika, dodatkowe dane o środkach trwałych oraz różnice między wynikiem finansowym a podstawą opodatkowania (węzeł RPD). Ulga ta obejmowała jednak wyłącznie rok podatkowy rozpoczynający się po 31 grudnia 2024 r., a przed 1 stycznia 2026 roku.
Rok rozpoczynający się 1 stycznia 2026 w tym oknie się nie mieści. Skutek jest odwrotny do intuicji:
- Duże spółki z grupy pierwszej miały rok ulgowy. Za 2025 rok obowiązkowo musiały oznaczyć konta znacznikami. Pozostałe dodatkowe dane były fakultatywne, a plik JPK_ST_KR – nieobowiązkowy.
- Mniejsze spółki z grupy drugiej wchodzą od razu w pełen zakres. Znaczniki kont, NIP kontrahenta przy zapisach, numery KSeF faktur wystawionych, dane o środkach trwałych oraz komplet różnic podatkowych – wszystko od pierwszego dnia roku.
Więcej wymagań, mniejsze zespoły, brak okresu przejściowego. Ulga trafiła do tych, którzy najmniej jej potrzebowali.
Warto dodać jeden wyjątek, bo bywa mylony z ogólnym odroczeniem: jednostki sporządzające sprawozdania zgodnie z MSSF mogą nie uzupełniać ksiąg o same znaczniki kont za lata rozpoczynające się przed 1 stycznia 2028 r. Sprawozdania za wszystkie pozostałe grupy danych obowiązują je na zasadach ogólnych. To wąski wyjątek dla wąskiej grupy – nie furtka dla rynku. Nowelizacja rozporządzenia z 15 grudnia 2025 r. wydłużyła właśnie ten jeden termin. Okno przejściowe, z którego skorzystała grupa pierwsza, nie zostało wydłużone.
Dlaczego prawie nikt tego nie zrobił
Skala zaniechania nie jest wrażeniem. W przeprowadzanych badaniach pełne przygotowanie deklarował ułamek respondentów – i, co istotniejsze, między styczniem a czerwcem 2026 roku ten odsetek praktycznie się nie poprawił. To dane deklaratywne, więc raczej zawyżone niż zaniżone: firma, która nie zaczęła, rzadko przyznaje to w ankiecie. Cztery mechanizmy tłumaczą, jak do tego doszło.
- Brak daty złożenia w 2026 roku. Nic nie przypomina o obowiązku, który nie kończy się wysyłką. Dla grupy II kalendarz podatkowy na 2026 rok jest w tym miejscu pusty, choć to właśnie ten rok jest kluczowy.
- Przesunięcie terminu odczytane jako przesunięcie obowiązku. Wydłużenie terminu przekazania pliku z trzech do siedmiu miesięcy po zakończeniu roku (najpierw rozporządzeniem z 16 lutego 2026 r., a od 1 lipca 2026 r. na stałe w ustawie o CIT) zostało w wielu miejscach zrozumiane jako „JPK CIT odroczono”. Przesunięto datę wysyłki pliku – nie moment, od którego księgi mają wyglądać inaczej.
- Uwaga zespołów finansowo-księgowych i budżety wdrożeniowe były w 2025 roku i na początku 2026 roku skupione na obowiązkowym KSeF. Dwa duże obowiązki nałożyły się na te same osoby.
- Założenie, że „system to zrobi”. System wygeneruje plik z tego, co ma w bazie. Nie wymyśli, że konto „Podatki i opłaty” powinno mieć wydzieloną akcyzę, a „Ubezpieczenia społeczne” – wydzieloną część emerytalną. To są decyzje merytoryczne, nie funkcja oprogramowania.
Czym spółka ryzykuje
Ryzyko związane z JPK CIT rzadko sprowadza się do sankcji za sam plik. Dane z pliku zasilą analizy ryzyka administracji skarbowej, wykorzystywane również przy typowaniu do kontroli: zestawienie obrotów i sald, w którym znaczna część kont nosi znacznik „INNE” (inne, niewskazane w słowniku), a salda nie uzgadniają się ze sprawozdaniem finansowym ani z CIT-8, jest czytelnym sygnałem – wysłanym przez samą spółkę, bez żadnego wezwania z zewnątrz.
Drugi koszt jest cichszy i pojawia się wcześniej. Odtwarzanie dziewięciu miesięcy wstecz, ręcznie, w listopadzie, równolegle z zamknięciem roku, jest najdroższym możliwym sposobem wykonania tej samej pracy – i jedynym, który wymusza decyzje metodyczne pod presją czasu, zamiast na spokojnie. Zakres tego, co jeszcze da się odtworzyć, opisuje druga część tekstu.
Ostatnia decyzja należy do zarządu
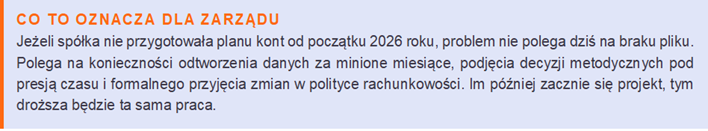
Dla zarządu to nie jest punkt formalny na końcu wdrożenia, lecz moment, w którym projekt staje się decyzją organizacji. Doradca może przygotować mapowanie, księgowość może opisać operacje, a IT wdrożyć strukturę, ale odpowiedzialność za przyjęte zasady pozostaje po stronie kierownika jednostki.
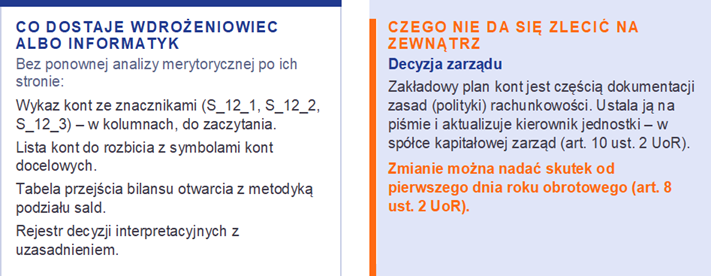
Zmiana zakładowego planu kont i zasad klasyfikacji zapisów jest aktualizacją dokumentacji przyjętych zasad (polityki) rachunkowości. Dokumentację tę ustala na piśmie i aktualizuje kierownik jednostki – w spółce kapitałowej zarząd (art. 10 ust. 2 ustawy o rachunkowości) – i to on odpowiada za wykonywanie obowiązków w zakresie rachunkowości (art. 4 ust. 5). Zespół przygotowuje projekt. Przyjmuje go i wdraża zarząd.
Dlatego mapowanie planu kont kończy się aktualizacją polityki rachunkowości, a nie mailem do działu księgowości. Aktualizacja powinna objąć co najmniej: nowy zakładowy plan kont wraz z zasadami przypisywania znaczników, metodykę podziału sald przy przejściu na nową strukturę, zasady kwalifikowania okresu wymagalności i kategorii kontrahenta, a w spółkach produkcyjnych także wskazanie stosowanego wariantu rachunku zysków i strat oraz zasad oznaczania kont zespołów 4 i 5.
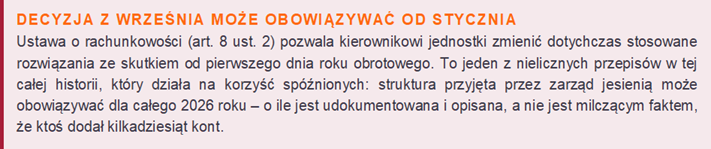
Nie trzeba zaczynać od analizy 272 znaczników. Zarząd powinien przede wszystkim ustalić, czy projekt ma właściciela, czy znane są luki i czy rozwiązanie zostało sprawdzone na danych rzeczywistych.
Pięć pytań, po których widać, czy projekt jest skończony
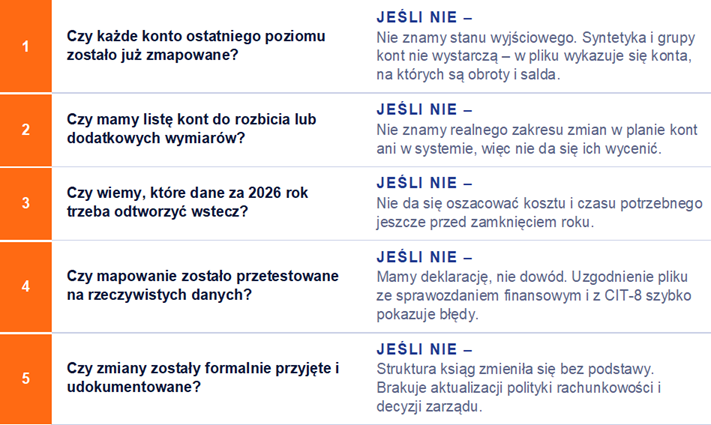

Z punktu widzenia zarządu najważniejsza informacja jest więc prosta: jeżeli dziś nie ma kompletnego mapowania, listy zmian, testu na rzeczywistych danych i formalnie przyjętych zasad, spółka nie zakończyła przygotowania do JPK CIT – niezależnie od tego, czy jej system potrafi technicznie wygenerować plik.
Dla finansów, księgowości i IT
Na czym polega mapowanie planu kont, co się w nim psuje, jak sprawdzić, że jest skończone, i kto musi je wykonać.
Co widać, kiedy plan kont naprawdę przejdzie przez mapowanie
Pierwsza część opisywała sytuację. Poniżej trzy przykłady mapowania zakładowego planu kont na słownik 272 znaczników z załącznika nr 7 do rozporządzenia (słownik dla „pozostałych jednostek”): dwa z zakończonych w 2026 roku projektów, które prowadziliśmy, i jeden modelowy. Skala jest nieporównywalna, lista problemów – niemal identyczna.
Przykład 1 – duża spółka infrastrukturalna
Ten plan kont był w dobrym stanie. Grupy rodzajowe środków trwałych miały odwzorowaną analitykę, umorzenie szło za grupą, w zespole czwartym istniał wyróżnik kosztów niestanowiących kosztu uzyskania przychodu, a ewidencja pozabilansowa pokrywała pozycje, które w rozliczeniu podatku dochodowego nie domykają się żadnym kontem bilansowym. Mimo to plan docelowy zamknął się listą dziewiętnastu zmian, z czego cztery to rozbicia kont obejmujące razem kilka tysięcy analityk.
Przykład 2 – średnia spółka usługowa
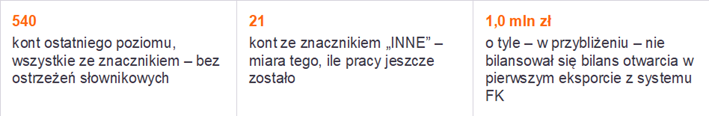
Tu skala jest inna, ale wnioski te same: kilkadziesiąt kont nie przeszło testu rozłączności, blisko trzydzieści wymagało decyzji merytorycznej, a około 150 znaczników ze słownika nie miało w planie kont żadnego odpowiednika. Plan docelowy: ponad czterdzieści nowych kont. Wszystko to na planie liczącym niecałe sześćset pozycji – czyli na czymś, co w każdej prezentacji zostałoby opisane jako „prosty plan kont”.
Przykład 3 – średnia spółka produkcyjna (modelowy)
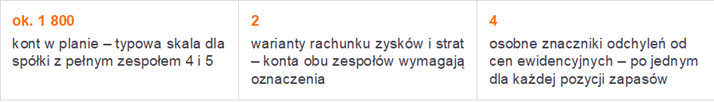
Trzeci przypadek to struktura, którą spotyka się w spółkach produkcyjnych tej wielkości. Warto ją pokazać, bo produkcja dokłada do listy luk trzy pozycje, których nie ma ani w usługach, ani w infrastrukturze.
- Wariant rachunku zysków i strat przestaje być formalnością. Słownik ma osobne znaczniki dla wariantu porównawczego i kalkulacyjnego, a część kodów jest wspólna. Według wyjaśnień Ministerstwa Finansów spółka, która prowadzi równolegle zespół 4 i 5, oznacza konta obu zespołów – każde według nazewnictwa „swojego” wariantu, niezależnie od tego, który wariant stosuje w sprawozdaniu. W praktyce mapuje się więc dwa razy, do dwóch różnych zestawów, a wybór wariantu nie zwalnia z tej pracy.
- Odchylenia od cen ewidencyjnych – cztery razy, nie raz. Materiały, półprodukty i produkcja w toku, produkty gotowe oraz towary mają w słowniku własne znaczniki odchyleń. Jedno zbiorcze konto odchyleń, typowe w planach kont, nie ma znacznika, do którego dałoby się je przypisać.
- Koszt własny sprzedaży z kategorią kontrahenta. W wariancie kalkulacyjnym koszt własny dzieli się – tak jak przychody – na jednostki powiązane i pozostałe. W planach kont ten podział po stronie kosztowej praktycznie nie występuje.
Do tego dochodzi konto rozliczenia kosztów, które w sprawozdaniu nie ma własnej pozycji i wymaga odrębnej decyzji, oraz produkcja w toku wyceniana metodą, którą trzeba opisać, żeby podział sald przy przejściu na nową strukturę dał się odtworzyć. Realistyczny plan docelowy dla takiej spółki to rząd dwudziestu kilku zmian – czyli tyle samo pracy metodycznej co w spółce kilkanaście razy większej.
Znacznik przypisuje się kontu, nie zapisowi
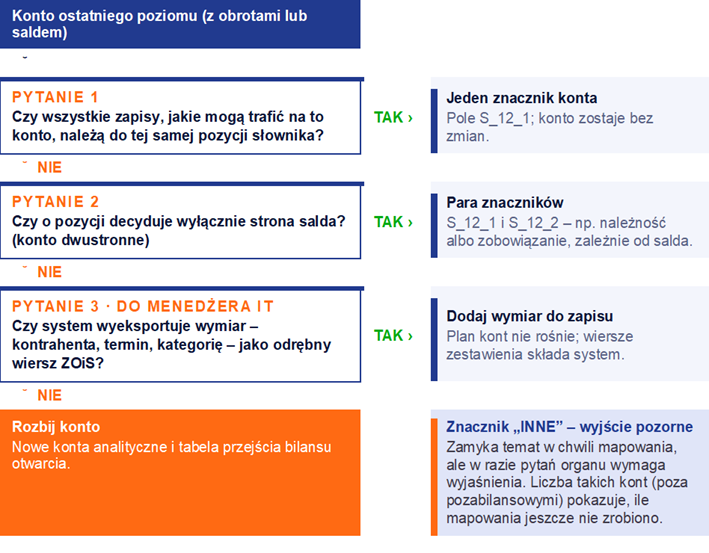
Ministerstwo Finansów ujmuje to w jednym zdaniu: znaczniki przyporządkowuje się w oparciu o kryteria klasyfikacyjne przyjęte dla zapisów zdarzeń w księgach rachunkowych, wynikające z przepisów o rachunkowości. W praktyce oznacza to jedno pytanie, które trzeba zadać osobno dla każdego konta ostatniego poziomu: czy wszystkie zapisy, jakie mogą na to konto trafić, należą do tej samej pozycji słownika z załącznika nr 7? Jeśli nie – konto trzeba rozbić albo dołożyć mu wymiar, który system wyeksportuje jako odrębny wiersz zestawienia obrotów i sald. To jest ten test, który przesądza o kształcie planu kont, i to jego pominięcie kosztuje najwięcej.
W zestawieniu obrotów i sald są trzy pola znacznikowe: obowiązkowy znacznik konta (S_12_1), fakultatywny znacznik dodatkowy (S_12_2) – stosowany przede wszystkim przy kontach dwustronnych, gdzie o pozycji sprawozdania decyduje strona salda – oraz znacznik podatkowy PD (S_12_3), wskazujący konta służące ustaleniu różnic między wynikiem finansowym a podstawą opodatkowania. Cała reszta pliku wyprowadza się z danych, które system i tak ma. Znacznik jest jedyną informacją, której w księgach nie ma i której nie da się wyliczyć z niczego innego.
Jedno konto, trzy pytania
Znacznik przypisuje się kontu, nie zapisowi – test przeprowadza się osobno dla każdego konta ostatniego poziomu.
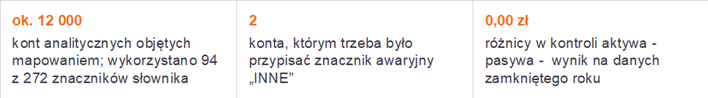
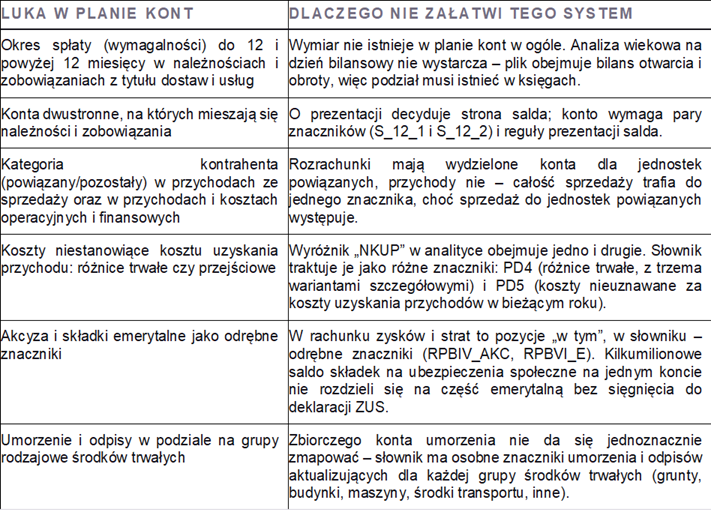
Poniższa lista luk powtórzyła się we wdrożeniach, mimo że dzieli je rząd wielkości i zakres działalności. Kwoty przywołane w drugiej kolumnie pochodzą z większego z nich i są zaokrąglone.
Mapowanie ma jedną wygodną cechę: da się je sprawdzić arytmetycznie, bez zaufania do kogokolwiek. Jeśli każde konto dostało właściwy znacznik, to suma sald kont oznaczonych jako aktywa pomniejszona o sumę sald kont oznaczonych jako pasywa musi równać się wynikowi wyprowadzonemu niezależnie z kont wynikowych. W spółce infrastrukturalnej obie liczby zeszły się na kwocie rzędu trzydziestu milionów złotych, a różnica wyniosła 0,00 zł. Zgodność co do grosza oznacza, że każdemu kontu przypisano nie tylko właściwą pozycję sprawozdania, ale i właściwą stronę. Bez tej kontroli mapowanie jest opinią.
Druga miara jest jeszcze prostsza: liczba kont ze znacznikiem „inne, niewskazane w słowniku”. Znacznik ten jest dopuszczalny i kusząco łatwy – przenosi jednak ciężar dowodu na podatnika, a w zestawieniu przekazanym do urzędu wygląda dokładnie tak, jak wygląda. Dwa konta na dwanaście tysięcy to wynik, który się obroni. Dwadzieścia jeden na pięćset czterdzieści to informacja, że praca jest w połowie.
Z wdrożeń wynika ta sama, dość niewdzięczna prawda: mapowanie nie jest zadaniem informatycznym ani czynnością techniczną, którą da się zlecić „do wykonania w systemie”. Zamknięty etap mapowania wygląda tak:
- Znacznik dla każdego konta ostatniego poziomu, nie dla syntetyki. W pliku wykazuje się konta, na których faktycznie są obroty lub salda – także te księgowane wprost na koncie syntetycznym, o których generator pliku musi wiedzieć.
- Udokumentowany test rozłączności. Dla każdego konta rozstrzygnięcie, dlaczego nie wymaga rozbicia – albo wpis na liście kont do rozbicia. Bez tego nie wiadomo, czego się nie sprawdziło.
- Uzgodnienie na danych rzeczywistych. Kontrola aktywa − pasywa − wynik na zamkniętym roku, a docelowo zgodność wygenerowanego pliku ze sprawozdaniem finansowym i z zeznaniem CIT-8.
- Rejestr decyzji interpretacyjnych. W spółce infrastrukturalnej takich decyzji było kilkanaście, a jedna z nich – lista jednostek powiązanych w rozumieniu ustawy o rachunkowości – warunkowała kilkadziesiąt znaczników i nie dało się jej obejść ani odłożyć.
Kto musi usiąść przy stole
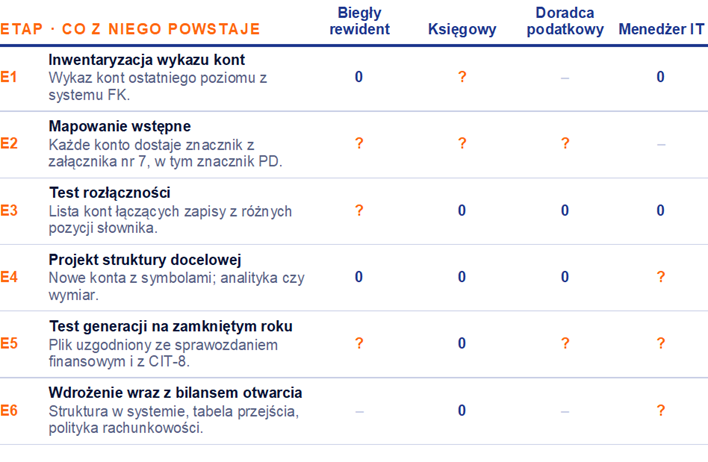
Z tej listy wynika skład zespołu – i to jest chyba najmniej oczywisty wniosek z obu wdrożeń. Mapowania planu kont nie wykona pojedyncza osoba ani pojedyncza funkcja. Potrzebne są cztery kompetencje naraz, pracujące nad tym samym arkuszem.
- Biegły rewident. Przekłada konta na pozycje sprawozdania finansowego według właściwego załącznika do ustawy o rachunkowości i rozstrzyga kwalifikacje sporne. Słownik znaczników jest w istocie słownikiem pozycji sprawozdania – to rewident odpowiada za to, że plik uzgodni się ze sprawozdaniem.
- Wykwalifikowany księgowy. Wie, co naprawdę trafia na dane konto, a nie co wynika z jego nazwy. Bez tej wiedzy mapuje się nazwy kont, nie salda – i dokładnie tak powstają konta ze znacznikiem „inne”.
- Doradca podatkowy. Bierze na siebie znaczniki podatkowe: podział różnic na trwałe i przejściowe, przychody zwolnione i niepodlegające opodatkowaniu, ulgi, spójność z węzłem RPD i zeznaniem CIT-8 oraz te pozycje rozliczenia, które domykają się wyłącznie ewidencją pozabilansową.
- Menedżer IT albo osoba znająca system finansowo-księgowy od środka. Odpowiada na pytanie, od którego zależy kształt całości: czy system potrafi wyeksportować wymiar jako odrębny wiersz zestawienia obrotów i sald, czy jedyną drogą jest rozbicie kont. Odpowiedź „chyba tak” jest tu warta tyle samo co brak odpowiedzi.
Żadna z tych ról nie zastępuje pozostałych i żadna nie wystarcza sama. Rewident bez księgowego mapuje nazwy. Księgowy bez rewidenta nie rozstrzygnie pozycji sprawozdania. Doradca podatkowy bez nich obu nie ma czego oznaczać. A bez kompetencji informatycznej cała trójka zaprojektuje strukturę, której system nie wyeksportuje – i dowie się o tym przy pierwszej próbie generacji pliku.
Dlatego projekty mapowania prowadzimy w zespołach, które łączą wszystkie cztery kompetencje – audyt, księgowość, doradztwo podatkowe i rozwiązania IT – przy jednym arkuszu i jednym rejestrze decyzji. Spółka dostaje jeden spójny produkt, a nie cztery częściowe opinie.
Sześć etapów, cztery kompetencje

Produktem jest coś, co da się wdrożyć
Stąd drugie kryterium, tym razem dotyczące formy wyniku. Opracowanie, które kończy się zdaniem „należy rozbić konta rozrachunkowe według okresu wymagalności”, nie jest produktem – jest notatką, a praca zaczyna się od nowa po stronie tego, kto ma ją wykonać.
Efekt projektu powinien być na tyle jednoznaczny, żeby firma wdrożeniowa obsługująca system finansowo-księgowy albo własny informatyk wprowadzili go bez ponownej analizy merytorycznej. W praktyce oznacza to komplet czterech rzeczy:
- Wykaz kont ze znacznikami w formie gotowej do zaczytania. Konto ostatniego poziomu, znacznik konta (S_12_1), znacznik dodatkowy (S_12_2), znacznik podatkowy (S_12_3) – w kolumnach, nie w opisie.
- Listę kont do rozbicia z gotowymi numerami i nazwami kont docelowych. Nie samo wskazanie, że rozbicie jest potrzebne, tylko to, na co konkretnie i pod jakimi symbolami.
- Tabelę przejścia bilansu otwarcia ze starej struktury na nową. Wraz z metodyką podziału sald tam, gdzie jedno konto rozpada się na kilka. To jest ta część, której informatyk nie wymyśli i wymyślać nie powinien.
- Rejestr decyzji interpretacyjnych z uzasadnieniem. Żeby przy kolejnym zamknięciu nikt nie rozstrzygał tego samego drugi raz i inaczej.
Ten komplet jest jednocześnie dokumentacją. Ta sama tabela, która pozwala wdrożeniowcowi wprowadzić zmiany w systemie, jest tym, co pokazuje się w razie pytań o przyjętą metodykę – i tym, na czym opiera się aktualizacja polityki rachunkowości przyjmowana przez zarząd.
Co powstaje na końcu – i kto to przyjmuje
Wbrew tonowi, jaki narzucają ostrzeżenia na konferencjach, sytuacja nie jest beznadziejna – i warto to powiedzieć wprost, bo panika sprzyja odkładaniu sprawy jeszcze bardziej. Większość wymaganych przekrojów da się odtworzyć z dokumentów źródłowych, o ile system je przechowuje.
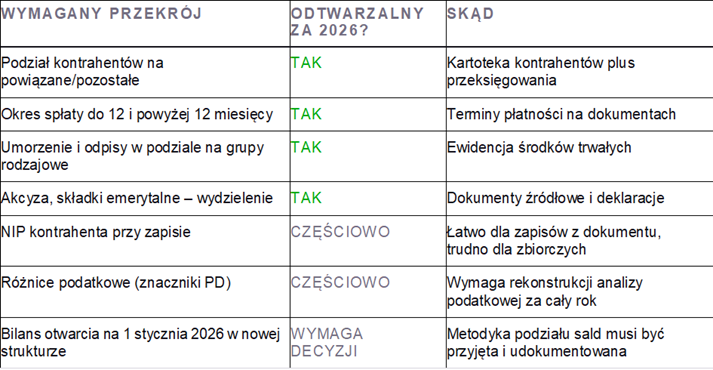
Prawdziwy koszt zaniechania nie polega więc na tym, że dane przepadły. Polega na tym, że odtwarzanie dziewięciu miesięcy wstecz, ręcznie, w listopadzie, równolegle z zamknięciem roku, jest najdroższym możliwym sposobem wykonania tej samej pracy.
Drugi plik i jedna dobra wiadomość
Obok JPK_KR_PD (dziennik i zestawienie obrotów i sald) przepisy przewidują drugą, odrębną strukturę: JPK_ST_KR, czyli ewidencję środków trwałych oraz wartości niematerialnych i prawnych w kilkudziesięciu polach. Bez znaczników kont, za to z równoległymi danymi podatkowymi i rachunkowymi – wartością początkową, stawkami, odpisami rocznymi i narastająco. W systemach ewidencji środków trwałych bywa to luka większa niż same znaczniki, bo dane podatkowe często istnieją tam wyłącznie w arkuszu prowadzonym obok.
Tu jest dobra wiadomość, z zastrzeżeniem. W Rządowym Centrum Legislacji jest projekt rozporządzenia zwalniającego z przesyłania JPK_ST_KR za lata podatkowe i obrotowe rozpoczynające się w latach 2026–2028; w uzasadnieniu wskazano brak dostępnych rozwiązań informatycznych. Projekt to jednak nie przepis, a jego treść może się jeszcze zmienić. Nawet gdy wejdzie w życie, zwolnienie dotyczy pliku, nie danych: obowiązek uzupełniania ksiąg o dodatkowe dane o środkach trwałych jest odrębną podstawą i grupy drugiej dotyczy od 1 stycznia 2026 roku – z ulgą dla składników wprowadzonych do ewidencji przed 1 stycznia 2025 roku, która w starszych spółkach obejmuje większość majątku.
Trzy i pół miesiąca to wciąż nie jest mało
W spółkach z rokiem obrotowym równym kalendarzowemu do końca roku zostały trzy i pół miesiąca – dość, żeby zamknąć 2026 rok w strukturze, która się obroni, jeśli praca zacznie się teraz, a nie w styczniu wraz z zamknięciem.
- Zmapować istniejący plan kont. Dwa–trzy dni pracy doświadczonego specjalisty dają pełną mapę luk: które konta mają jednoznaczny znacznik, a które trzeba rozbić. Dwa–trzy dni – pod warunkiem, że słownik znaczników i komplet testów rozłączności są gotowe. Budowanie ich od zera to kwestia tygodni – dlatego do projektów wnosimy gotowy, sprawdzony w praktyce warsztat.
- Przeprowadzić test rozłączności przed projektowaniem struktury. Kolejność nie jest kosmetyczna: rozbicie planu kont przed testem oznacza robienie mapowania drugi raz. To najczęstszy sposób, w jaki ta praca wychodzi dwukrotnie drożej niż powinna.
- Rozstrzygnąć: analityka czy wymiary. Czy powtarzalne przekroje realizujemy nowymi kontami, czy cechami zapisu, które system złoży w wiersze zestawienia obrotów i sald. Ta decyzja przesądza, czy plan kont urośnie dwukrotnie, czy o kilkanaście pozycji – i wymaga potwierdzenia od dostawcy systemu, a nie założenia.
- Przeprowadzić test generacji na danych rzeczywistych. Wygenerować plik z zamkniętego roku na nowej strukturze i uzgodnić go ze sprawozdaniem finansowym oraz z CIT-8. Rozbieżności wskażą błędy mapowania szybciej niż jakikolwiek przegląd tabelaryczny.
- Przyjąć zaktualizowaną politykę rachunkowości uchwałą zarządu. Przy odtwarzaniu roku wstecz to właśnie dokumentacja przyjętej metody – nie sam wynik – jest tym, co da się pokazać w razie pytań. Krok formalny, ale bez niego cała reszta jest zmianą faktyczną bez podstawy.
Żaden z tych kroków nie wymaga narzędzia, którego nie dałoby się zbudować w arkuszu. Wymaga natomiast przeczytania słownika 272 znaczników razem z załącznikiem do ustawy o rachunkowości, przełożenia go na pozycje sprawozdania i rozstrzygnięcia kilkunastu pytań, na które rozporządzenie nie odpowiada wprost. To jest ta część, która zajmuje czas – i jedyna, której nie zrobi ani system, ani jego dostawca. Wykonana raz porządnie, zamyka temat na lata; wykonana pobieżnie, wraca przy pierwszym uzgodnieniu pliku ze sprawozdaniem.
Najtańszy moment na wykonanie tej pracy minął 1 stycznia 2026 roku. Drugi najtańszy jest teraz.
Tel.: (61) 866 67 88
Fax: (61) 866 68 21
E-mail: biuro@swgk.pl